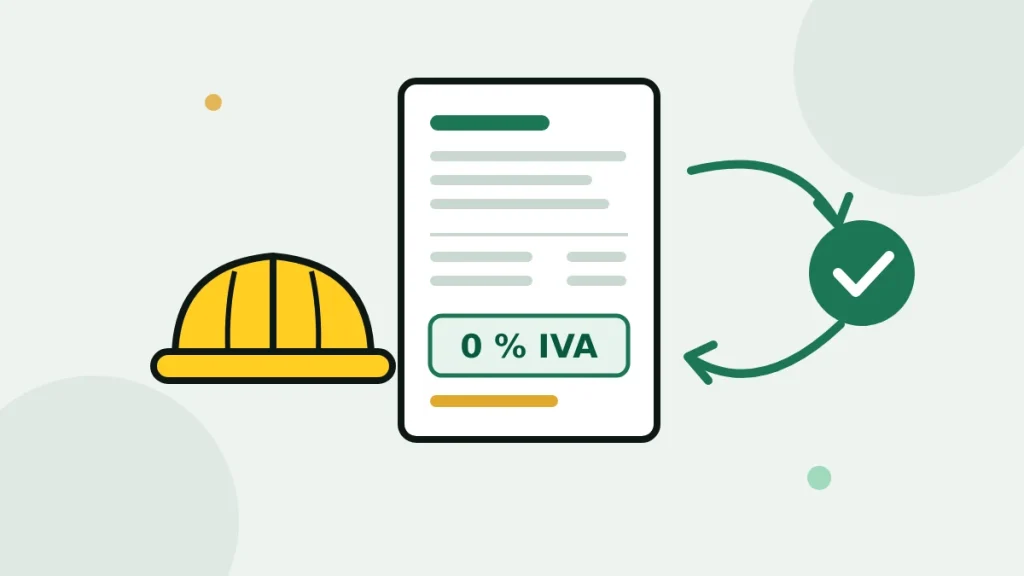
Te llega la factura de tu subcontrata y no lleva IVA. Solo la base, una frase rara al pie y el total. ¿Está mal hecha? ¿Te la quieren colar? En obra lo vemos cada mes, y casi siempre la factura está bien: es la inversión del sujeto pasivo.
La respuesta corta: en muchas obras de construcción o rehabilitación entre empresas, la subcontrata factura sin IVA y es quien recibe la factura el que calcula ese IVA y lo declara en su modelo 303. Aquí te explicamos cuándo pasa, cómo se hace la factura y cómo se declara, con ejemplos de obra.
Aviso: esto es una guía práctica, no asesoramiento fiscal. Cada obra tiene sus detalles: confirma tu caso con tu gestoría antes de facturar.
Índice
Qué es la inversión del sujeto pasivo
Normalmente, el que vende o trabaja cobra el IVA a su cliente y luego lo ingresa en Hacienda. Con la inversión del sujeto pasivo se da la vuelta: el que trabaja factura sin IVA, y es el cliente quien se pone a sí mismo ese IVA y lo declara.
«Sujeto pasivo» es, en lenguaje de Hacienda, quien tiene que declarar el impuesto. «Inversión» quiere decir que esa obligación pasa del que factura al que recibe la factura. La Agencia Tributaria lo explica así en su manual práctico de IVA 2026.
Quién paga el IVA en una obra entre empresas
- Sin inversión: la subcontrata cobra el IVA y lo ingresa.
- Con inversión: la subcontrata factura sin IVA.
- La constructora se autorrepercute el IVA en su 303.
- Si puede deducirlo todo, le sale a cero.
- La factura lleva la frase «inversión del sujeto pasivo».
Un ejemplo de obra: eres autónomo de pladur y haces la tabiquería de una nave para una constructora. Facturas 8.000 euros sin IVA. La constructora apunta esos 1.680 euros (el 21 %) como IVA devengado y, si tiene derecho a deducirlo entero, los mismos 1.680 euros como IVA deducible: el efecto neto es 0 €. Tú no cobras ese IVA ni lo ingresas.
Inversión del sujeto pasivo en la construcción: por qué la subcontrata factura sin IVA
Lo dice la Ley del IVA, en su artículo 84, apartado Uno, número 2.º, letra f. La inversión se aplica a las ejecuciones de obra, con o sin material, y a las cesiones de personal para hacerlas, cuando vienen de contratos firmados directamente entre el promotor y el contratista para la urbanización de terrenos o la construcción o rehabilitación de edificaciones.
El mismo artículo añade que también se aplica cuando quien recibe el trabajo es el contratista principal u otra subcontrata. Por eso funciona en cadena: el promotor con la constructora, la constructora con el yesero y el yesero con quien le preste personal.
Hay una condición que se olvida mucho: quien recibe la factura tiene que ser empresa o autónomo que actúa como tal. El artículo 84 habla de «los empresarios o profesionales para quienes se realicen las operaciones». Un particular que reforma su casa no entra.
Clave: el Reglamento del IVA (artículo 24 quater) pide una comunicación por escrito («expresa y fehaciente»), antes de la operación o a la vez, y cambia según quién contrata:
- El promotor comunica al contratista principal que actúa como empresario y que la obra es de urbanización, construcción o rehabilitación.
- El contratista principal, o la subcontrata que vuelve a subcontratar, comunica a sus subcontratistas que la obra forma parte de ese proceso.
También vale una declaración escrita y firmada por el cliente, bajo su responsabilidad. Pídela y guárdala con el contrato.
Qué cuenta como rehabilitación
No toda reforma es rehabilitación. La ley la define en el artículo 20.Uno.22.º B con dos requisitos a la vez:
- Que más del 50 % del coste del proyecto sea consolidación o tratamiento de estructura, fachadas o cubiertas, u obras análogas o conexas.
- Que el coste total de las obras supere el 25 % del precio de compra del edificio (si se compró en los dos años anteriores al inicio de las obras) o, si no, de su valor de mercado al empezar. En los dos casos se descuenta el suelo.
Las obras conexas (albañilería, fontanería, electricidad, carpintería, climatización, aislamiento…) solo cuentan si cuestan menos que las de estructura, fachadas o cubiertas, van ligadas a ellas y no son mero acabado u ornato ni simple mantenimiento.
Ejemplo con cifras: una empresa rehabilita un edificio que compró hace cinco años. Su valor de mercado al empezar es de 400.000 €, de los que 100.000 € son suelo: el 25 % de 300.000 € son 75.000 €. La obra cuesta 120.000 €: 70.000 € de estructura y fachada (el 58 %) y 50.000 € de instalaciones ligadas a esa obra, que cuestan menos que la estructura. Cumple los dos requisitos: es rehabilitación. Una reforma interior de 60.000 € en cocina, baños y suelos, sin tocar estructura, no lo es.
Si la reforma no cumple esto, no es rehabilitación a efectos del IVA, y la letra f no se aplica: se factura con IVA.
Cuándo se aplica y cuándo no: casos típicos de obra
| Caso | ¿Inversión? | Por qué |
|---|---|---|
| Subcontrata que hace la estructura de una nave para una constructora | Sí | Construcción y el cliente es contratista (art. 84.Uno.2.º f) |
| Constructora que hace un edificio para un promotor | Sí | Contrato directo promotor–contratista |
| Subcontrata de una subcontrata en la misma obra | Sí | La ley incluye a otros subcontratistas |
| Cesión de una cuadrilla a una constructora para esa obra | Sí | La letra f incluye las cesiones de personal |
| Reforma de cocina o baño para un particular | No | El cliente no es empresario |
| Reparación o mantenimiento que no es construcción ni rehabilitación | No | La letra f solo habla de urbanización, construcción o rehabilitación |
| Vender material sin colocarlo | No | No es una ejecución de obra |
| Vendes e instalas un producto (una cocina, un ascensor, ventanas) y el montaje es lo de menos | Depende | Si es sobre todo una venta con instalación, se suele tratar como entrega de bienes con IVA: confírmalo con tu gestoría |
| Una constructora te subcontrata la instalación de puertas y ventanas en la obra que construye | Sí | Es ejecución de obra dentro de una construcción (ejemplo del manual de la AEAT) |
| Ayuntamiento que encarga una biblioteca pública de uso gratuito | No, en ese caso | Ahí no actúa como empresario. Si actuara como empresario y lo comunicara por escrito, sí habría inversión (ejemplo del manual de la AEAT) |
Ojo con el tipo de IVA: la inversión solo decide quién declara el IVA; el tipo (21 % o 10 %) va aparte. El 10 % (artículo 91.Uno.3.1.º) es para obras de construcción o rehabilitación de edificios destinados principalmente a viviendas, y la ley lo limita a contratos directos entre promotor y contratista. Si eres subcontrata en una obra de viviendas, lo habitual es el 21 %: confirma el tipo con tu gestoría antes de facturar.
Esquema rápido: ¿se aplica la inversión del sujeto pasivo?
Este esquema es un filtro orientativo para la regla de obra (artículo 84.Uno.2.º f). Responde en orden: con un solo «no», esta regla no se aplica y lo normal es facturar con IVA, salvo que encajes en otro supuesto de inversión. Con cuatro «sí», la factura va sin IVA.
1¿Tu cliente es una empresa o un autónomo que te contrata para su negocio?
✓ Sí → pasa a la pregunta 2
✕ No, es un particular → factura con IVA
2¿Haces trabajo de obra (con o sin material) o cedes personal para hacerlo?
✓ Sí → pasa a la pregunta 3
✕ No, solo vendes material → factura con IVA. Si vendes e instalas, consúltalo con tu gestoría.
3¿La obra es urbanización de terrenos, construcción o rehabilitación de edificios?
✓ Sí → pasa a la pregunta 4
✕ No, es una reparación, un mantenimiento o una reforma que no llega a rehabilitación → factura con IVA
4¿Te contrata el promotor, el contratista principal u otra subcontrata de esa obra?
✓ Sí → mira el resultado de abajo
✕ No → factura con IVA
✓ Sí a las cuatro → factura sin IVA con la frase «inversión del sujeto pasivo»
Pide al cliente que te lo comunique por escrito (Reglamento del IVA, art. 24 quater). Base legal: art. 84.Uno.2.º f de la Ley 37/1992. Comprobado el 23/10/2026. Esto no sustituye a tu gestoría.
Inserta este esquema en tu web
Copia este código y pégalo en un bloque HTML de tu página:
Otros casos de inversión del sujeto pasivo
Fuera de la obra hay más supuestos en el mismo artículo 84. Los que más se ven en pymes y autónomos son estos:
| Supuesto | Letra del art. 84.Uno.2.º |
|---|---|
| Te factura una empresa no establecida en España (por ejemplo, un abogado belga). Ojo: si es un servicio de otro país de la UE, en el 303 no va en las casillas 12 y 13, sino en las 10 y 11 | a) |
| Venta de un inmueble en la que se renuncia a la exención del IVA | e) |
| Venta de un inmueble en un concurso de acreedores | e) |
| Venta de un inmueble para ejecutar una garantía (hipoteca) | e) |
| Móviles, consolas, portátiles y tabletas vendidos a un revendedor (dado de alta como tal en el censo), o a otra empresa cuando esos aparatos suman más de 10.000 € sin IVA en la misma factura | g) |
Hay más (oro, materiales de recuperación, derechos de emisión), pero son casos muy concretos. Están todos en el manual de la AEAT.
Cómo se hace la factura con inversión del sujeto pasivo
La factura lleva los datos de siempre, pero sin cuota de IVA y con una frase obligatoria. Lo marca el Reglamento de facturación, artículo 6.1.m: cuando el sujeto pasivo es el cliente, la factura debe llevar la mención «inversión del sujeto pasivo».
- Tus datos y los del cliente: nombre o razón social, NIF y domicilio de los dos.
- Número, serie y fecha de la factura, como en cualquier otra.
- Descripción del trabajo con la obra donde se hace y, si es distinta de la de la factura, la fecha del trabajo (por ejemplo, el mes de la certificación).
- Base imponible y, en la cuota de IVA, «no se repercute»: no se cobra IVA.
- La frase obligatoria: «Inversión del sujeto pasivo».
Ejemplo con números: tabiquería de pladur en una nave para una constructora. Base imponible: 8.000,00 €. Cuota de IVA: no se repercute. Total a cobrar: 8.000,00 €. Al pie: «Inversión del sujeto pasivo (art. 84.Uno.2.º f de la Ley 37/1992)».
Si vas por módulos: en algunas actividades de obra la empresa que te paga debe retenerte el 1 % de IRPF (artículo 95.6 del Reglamento del IRPF). Eso no cambia el IVA, pero sí el total a cobrar: con 8.000 € de base, 7.920 €.
Puedes descargar nuestro modelo de factura con la frase ya puesta, en Word o en PDF, sin dejarnos tu correo: modelo en Word · modelo en PDF. Y si quieres repasar las cuentas del IVA, tienes nuestra calculadora de IVA.
Cómo se declara en el modelo 303
Cada parte lo pone en un sitio distinto. Las casillas salen de las instrucciones oficiales del modelo 303 de 2026 (periodos 02 a 12 y 2T a 4T). El ejemplo es de una autoliquidación de 2026.
El ejemplo de 8.000 € en el 303
- La subcontrata: casilla 122 → 8.000 €.
- Constructora, devengado: casillas 12 y 13 → 8.000 € y 1.680 €.
- Constructora, deducible: 28 y 29 → 8.000 € y 1.680 € (30 y 31 si es un bien de inversión).
- El resultado: sin pagar de más, si deduce todo.
Si tú emites la factura (la subcontrata)
No tienes IVA devengado por esa factura. Pones la base en la casilla 122, «Operaciones sujetas con inversión del sujeto pasivo», que es informativa. Y sigues deduciendo el IVA de tus compras de material y gastos de la obra como siempre.
Si tú recibes la factura (el contratista)
Calculas el IVA y lo declaras dos veces. Como devengado, en las casillas 12 y 13 («inversión del sujeto pasivo»). Como deducible, en las casillas 28 y 29 si es una operación corriente (por ejemplo, la obra de un edificio que vas a vender) o en las casillas 30 y 31 si es un bien de inversión (por ejemplo, la nave o la sede que te construyes para usarla tú), siempre que tengas derecho a deducirlo.
Aviso: si no puedes deducir todo el IVA (por ejemplo, por prorrata), la inversión no te sale a cero. Revísalo con tu gestoría.
Si casi todo lo facturas sin IVA: el 303 suele salir a compensar
Si trabajas sobre todo como subcontrata, apenas cobras IVA, pero sí lo pagas en material y gastos. Por eso tu 303 suele salir a compensar trimestre tras trimestre. Eso no garantiza una devolución: depende de que tu IVA deducible supere al devengado y de que Hacienda lo compruebe.
- Devolución en el último trimestre: el saldo a tu favor que quede al 31 de diciembre se puede pedir en la declaración del cuarto trimestre (artículo 115 de la Ley del IVA).
- Devolución mensual: también puedes optar por pedirla al final de cada periodo, apuntándote al registro que prevé el artículo 116. Obliga a declarar cada mes y tiene más obligaciones de llevanza de libros: valóralo con tu gestoría.
Si estás en el régimen simplificado de IVA (módulos), esto funciona distinto: pregúntalo a tu gestoría.
Errores frecuentes con la inversión del sujeto pasivo y sus consecuencias
- Cobrar IVA cuando tocaba inversión: la factura no cumple los requisitos y hay que hacer una factura rectificativa (artículo 15 del Reglamento de facturación). Además, tu cliente no puede deducir más IVA del que legalmente corresponde (artículo 94.Tres de la Ley del IVA).
- Facturar sin IVA a un particular que reforma su casa: él no es empresario, así que tocaba IVA. Te toca rectificar e ingresar el IVA que no cobraste.
- Olvidar la frase «inversión del sujeto pasivo»: la factura queda incompleta y también hay que rectificarla.
- Tomar por rehabilitación una reforma pequeña: si no cumple los dos requisitos del artículo 20, se factura con IVA.
- No pedir la comunicación por escrito del cliente: sin ella, no tienes cómo demostrar por qué no cobraste IVA.
- El contratista que no declara el IVA autorrepercutido en las casillas 12 y 13: es infracción (artículo 170.Dos.4.º de la Ley del IVA) con multa del 10 % de la cuota no declarada (artículo 171.Uno.4.º), aunque el resultado le saliera a cero.
Preguntas frecuentes sobre la inversión del sujeto pasivo
¿Qué es la inversión del sujeto pasivo en el IVA?
Es una regla por la que el IVA no lo declara quien factura, sino quien recibe la factura. El que trabaja factura sin IVA y su cliente se lo autorrepercute en su modelo 303.
¿Por qué mi subcontrata me factura sin IVA?
Porque en las obras de urbanización, construcción o rehabilitación entre empresas se aplica la inversión del sujeto pasivo (artículo 84.Uno.2.º f de la Ley del IVA). Eres tú quien debe declarar ese IVA.
¿Se aplica en una reforma para un particular?
No. La inversión solo se aplica cuando el cliente es empresario o profesional y actúa como tal. A un particular se le factura con IVA.
¿Qué frase tiene que llevar la factura?
La mención «inversión del sujeto pasivo», que exige el artículo 6.1.m del Reglamento de facturación. En obra se suele añadir el motivo: «Operación con inversión del sujeto pasivo según el artículo 84.Uno.2.º f) de la Ley 37/1992 del IVA».
¿En qué casillas del modelo 303 va?
En una obra con inversión, quien emite la factura pone la base en la casilla 122. Quien la recibe declara el IVA devengado en las casillas 12 y 13, y el deducible en las 28 y 29 (o 30 y 31 si es un bien de inversión).
¿Se aplica si solo vendo material sin colocarlo?
No por la letra f, porque una venta de material sin colocarlo no es una ejecución de obra. Se factura con IVA.
¿Toda reforma cuenta como rehabilitación?
No. Tiene que cumplir los dos requisitos del artículo 20.Uno.22.º B de la Ley del IVA: más del 50 % del coste en estructura, fachadas o cubiertas, y un coste total por encima del 25 % del valor o precio del edificio.
¿Qué pasa si cobro IVA cuando tocaba inversión?
Hay que hacer una factura rectificativa (artículo 15 del Reglamento de facturación), y tu cliente no puede deducir más IVA del que legalmente corresponde.
Tu Negocio Top. En el marketing por internet desde 2007 y, como tú, con negocios de servicios propios. Este artículo está revisado con la normativa oficial a 23/10/2026; para tu caso concreto, confírmalo siempre con tu gestoría.
Fuentes comprobadas el 23/10/2026: Ley 37/1992 del IVA (BOE, arts. 20, 84, 91, 94, 115, 116, 170 y 171), Reglamento del IRPF (art. 95.6), Reglamento del IVA (art. 24 quater), Reglamento de facturación (RD 1619/2012, arts. 6 y 15), manual práctico de IVA 2026 y las instrucciones del modelo 303 de 2026 de la Agencia Tributaria.
Puedes reproducir este contenido citando la fuente con un enlace a tunegociotop.es.
¿Tienes un negocio de obra o reformas y te cuesta que te encuentren en Google? Revisamos tu web y tu ficha y te decimos qué arreglar primero.