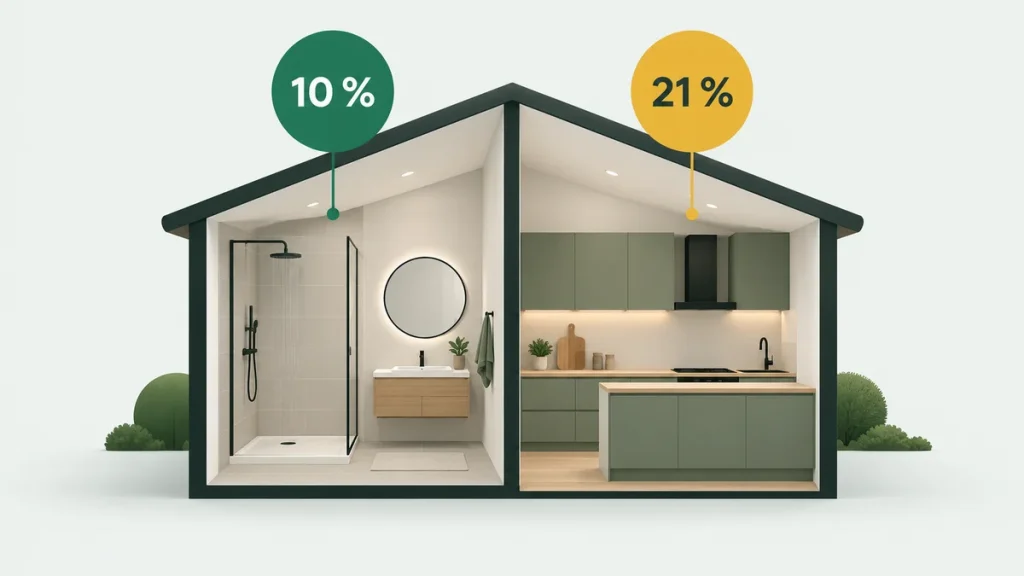
Un cliente te pide presupuesto para reformar el baño y te pregunta: «¿Esto va con IVA del 10 o del 21?». Si pones el 21 % cuando tocaba el 10 %, pierdes el trabajo por caro. Si pones el 10 % cuando no tocaba, tendrás que reclamarle la diferencia al cliente o pagarla tú. Aquí tienes el IVA de una reforma de vivienda explicado con la ley, las consultas de Hacienda y ejemplos de obra.
La respuesta corta: una reforma o reparación de vivienda va al 10 % si te la encarga un particular que la usa para él (o una comunidad de propietarios), la vivienda tiene al menos dos años y el material que pones cuesta como mucho el 40 % de la base (lo que cobras sin IVA). Si falla cualquiera de las tres cosas, va al 21 %.
Aviso: guía práctica, no asesoramiento fiscal. Comprobada en el BOE y en la Agencia Tributaria el 23/10/2026. Si tu caso es dudoso, confírmalo con tu gestoría.
Índice
IVA en la reforma de una vivienda: los tres requisitos del 10 %
Lo dice el artículo 91.Uno.2.10.º de la Ley del IVA. Van al 10 % las obras de renovación y reparación en edificios o partes de edificios destinados a vivienda, si se cumplen las tres condiciones a la vez:
- Quién te encarga la obra: una persona física que no actúa como empresario y usa la vivienda para su uso particular, o una comunidad de propietarios. Cuenta quien contrata la obra, no quien la paga: si la contrata tu cliente y el seguro solo le paga, 10 %; si te la encarga la aseguradora, 21 % (V2532-19).
- Antigüedad: la vivienda se terminó de construir (o de rehabilitar) al menos dos años antes de empezar la obra.
- Materiales: si pones material, su coste no pasa del 40 % de la base imponible (lo que cobras sin IVA).
Entran las obras de albañilería, fontanería, electricidad, pintura o carpintería, según la propia Agencia Tributaria. El mantenimiento de instalaciones (de calderas, ascensores o instalaciones) no es una obra y va al 21 %.
Hay otra vía al 10 % que no depende de quién encarga la obra: la rehabilitación de edificios de viviendas (más del 50 % del coste en estructura, fachadas o cubiertas, y más del 25 % del precio de compra o del valor del edificio, sin contar el suelo), contratada directamente por el promotor (art. 91.Uno.3.1.º y art. 20.Uno.22.º). Es una obra grande y poco habitual en reformas: si crees que es tu caso, confírmalo con tu gestoría.
Lo que cambia desde el 1 de diciembre de 2026 (si se convalida)
El Real Decreto-ley 29/2026, de 6 de octubre, cambia este artículo con efectos desde el 1 de diciembre de 2026. Según la Agencia Tributaria:
- El 10 % se amplía a las viviendas alquiladas como vivienda habitual, sea quien sea el casero.
- Para aplicar el 10 %, la obra tiene que cobrarse por banco: tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Esto vale también para las reformas de particulares.
Aviso: a 23/10/2026 este real decreto-ley está pendiente de convalidación en el Congreso. El anterior, que hacía el mismo cambio en este artículo (el Real Decreto-ley 26/2026), fue derogado el 2 de octubre al no convalidarse, según la nota del BOE al artículo 91. Si este tampoco se convalida, el cambio no llegará a aplicarse. Este artículo se actualizará cuando se sepa.
Qué cuenta como material para el límite del 40 %
Para la Dirección General de Tributos (DGT), material es todo bien que queda incorporado al edificio con la obra: azulejos, sanitarios, cables, tuberías, cemento, pintura, puertas… Y hay cuatro reglas que se olvidan mucho:
- Se mide por tu coste: lo que te cuesta a ti el material, no por lo que se lo cobras al cliente (consulta V2900-21).
- Cuenta también el material de tus subcontratas (V0939-19).
- No son material la maquinaria, las herramientas, los andamios ni las plataformas: van con la obra y al mismo tipo (V2573-21).
- Si pasas del 40 %, va toda la obra al 21 %. No puedes partir la factura en «materiales al 21» y «mano de obra al 10» (AEAT).
Si el cliente compra él mismo el material en la tienda, eso lo paga al 21 % y no cuenta para tu 40 %, porque no lo aportas tú.
Dos ejemplos con números: uno cumple el 40 % y otro no
| Concepto | Reforma de baño (cumple) | Cambio de ventanas (no cumple) |
|---|---|---|
| Cliente | Particular, su vivienda de 1998 | Particular, su vivienda de 2005 |
| Lo que cobras sin IVA (base) | 6.000 € | 5.000 € |
| Lo que te cuesta el material que pones | 2.100 € | 2.600 € |
| Material sobre la base | 2.100 / 6.000 = 35 % | 2.600 / 5.000 = 52 % |
| Tipo de IVA | 10 % | 21 % (toda la obra) |
| IVA | 600 € | 1.050 € |
| Total que paga el cliente | 6.600 € | 6.050 € |
La AEAT pone un ejemplo parecido: un suelo de 10.000 € con 3.000 € de material va al 10 %; con 5.000 € de material, al 21 %. Si quieres comprobar las cuentas del IVA, usa nuestra calculadora de IVA.
IVA de la reforma de baño, cocina y otros casos típicos
Estos son los casos que más salen en obra. Cada uno con su fuente; donde no hay consulta clara de Hacienda, lo decimos y te mandamos a tu gestoría.
| Caso | IVA | Por qué |
|---|---|---|
| Reforma de baño (sanitarios, plato de ducha, azulejos) | 10 % si el material no pasa del 40 % | Es renovación de vivienda (V0461-20, V2546-17) |
| Reforma de cocina con muebles | Normalmente 21 % | Los muebles instalados cuentan como material y suelen superar el 40 % (V2024-17). Si no lo superan, 10 % |
| Electrodomésticos (horno, placa, frigorífico) | Siempre 21 % | Aunque vayan dentro de la reforma (V2339-16) |
| Cambio de ventanas o puertas | Normalmente 21 % | El material suele superar el 40 % (V2376-17 y AEAT). Si no, 10 % |
| Aire acondicionado o bomba de calor | Dudoso: normalmente 21 % | Misma regla del 40 %; para la calefacción la AEAT dice que lo normal es superarlo. No hay consulta concreta sobre un split: confírmalo con tu gestoría |
| Piscina (hacerla o repararla) | 21 % | No es parte de la vivienda (AEAT; V1584-18) |
| Garaje o trastero de la vivienda | 10 % si cumple el resto | Los anejos de la vivienda entran, por ejemplo en la misma parcela (V1773-25). Garajes que no son anejo de una vivienda, como una comunidad de usuarios de garajes: 21 % (V0134-18) |
| Local comercial | 21 % | No es vivienda (art. 91.Uno.2.10.º; V0279-22) |
| Segunda residencia del particular (no alquilada) | Dudoso: en principio 10 % | La ley pide «uso particular», no vivienda habitual. No hay consulta que lo diga expresamente: confírmalo con tu gestoría |
| Vivienda alquilada: obra que encarga el casero | Hoy 21 % | La destina al alquiler, no a su uso (AEAT; V5462-16). Desde el 1/12/2026, 10 % si es alquiler de vivienda habitual y se convalida el RDL 29/2026 |
| Vivienda alquilada: obra que encarga el inquilino | 10 % si cumple el resto | Es persona física y la usa él (V0860-24) |
| Comunidad de propietarios (fachada, portal, zonas comunes) | 10 % si cumple el resto | La ley la incluye, si al menos el 50 % del edificio es vivienda (V3339-15). En urbanizaciones van al 21 % la piscina, sus aseos, los caminos, el alumbrado, la canalización de aguas y el cerramiento; los jardines, al 10 % (V2828-21). Mantenimiento: 21 % |
| Reparación con parte de seguro | 10 % o 21 % | Si contrata tu cliente y el seguro solo le indemniza, 10 %; si te la encarga la aseguradora, 21 % (V2532-19) |
| Rehabilitación de un edificio de viviendas (estructura, fachada, cubierta) | 10 % si cumple los requisitos de rehabilitación | Vía del art. 91.Uno.3.1.º, contratada por el promotor sea quien sea: confírmalo con tu gestoría |
Inserta esta tabla en tu web
Copia este código y pégalo en un bloque HTML de tu página:
Lo de «normalmente» no es automático: para Hacienda depende de cada obra. Lo que manda es la cuenta del 40 % con tus costes reales.
Esquema rápido: ¿qué IVA le pongo a esta reforma?
Responde en orden. Con un solo «no», la obra va al 21 % de IVA. Si llegas al final con todo a favor, va al 10 %.
1¿Es una obra en una vivienda, o en su garaje o trastero (no un local ni una piscina)?
✓ Sí → pasa a la pregunta 2
✕ No → 21 %
2¿Te la encarga un particular que la usa él, o una comunidad de propietarios (con al menos un 50 % de viviendas)?
✓ Sí → pasa a la pregunta 3
✕ No, una empresa, una aseguradora o un casero que la alquila → 21 %. Desde el 1/12/2026, si se convalida el RDL 29/2026, el alquiler como vivienda habitual también pasa a la 3.
3¿La vivienda tiene al menos dos años desde que se terminó?
✓ Sí → pasa a la pregunta 4
✕ No → 21 %, salvo la casa nueva que se hace el propio dueño: mira obra nueva
4¿El material que pones cuesta como mucho el 40 % de lo que cobras sin IVA?
✓ Sí → mira el resultado de abajo
✕ No → 21 %
✓ Sí a las cuatro → IVA del 10 % (desde el 1/12/2026, si se convalida el RDL 29/2026, cobrando por banco)
Los electrodomésticos y las piscinas van siempre al 21 %. Base legal: art. 91.Uno.2.10.º de la Ley 37/1992. Comprobado el 23/10/2026. Casos dudosos, a tu gestoría.
Inserta este esquema en tu web
Copia este código y pégalo en un bloque HTML de tu página:
Ojo: los electrodomésticos van siempre al 21 %, aunque el resto de la obra vaya al 10 %. Una rehabilitación de edificio tiene su propia vía (ver arriba), y los casos marcados como dudosos en la tabla, a tu gestoría.
IVA en obra nueva del autopromotor: 10 % el contratista, 21 % la subcontrata
Cuando un particular se construye su propia casa (el «autopromotor»), el artículo 91.Uno.3.1.º pone el 10 % a las obras de construcción de viviendas que vienen de un contrato directo entre el promotor y el contratista.
- El contratista que contrata directamente con el dueño le factura al 10 % (V3327-20).
- La subcontrata que trabaja para ese contratista no tiene contrato con el dueño, así que su trabajo tributa al 21 % (V0564-17). Pero como es una construcción, la subcontrata no cobra ese IVA: factura con inversión del sujeto pasivo y es el contratista quien lo declara.
- Van al 21 % aunque sean de la misma casa: la piscina (V0683-26), los electrodomésticos y los honorarios del arquitecto (V2857-18; en reformas, V2269-19).
En una reforma, en cambio, si eres subcontrata de un reformista, tu cliente es una empresa, no el particular, y el 10 % no se aplica. Como una reforma que no es rehabilitación no tiene inversión del sujeto pasivo, ahí sí cobras el 21 % en la factura.
La declaración que firma el cliente y cómo va en la factura
Para aplicar el 10 % en una reforma, guarda una declaración firmada por el cliente. El artículo 26 del Reglamento del IVA dice que puede acreditarse con una declaración escrita, dirigida a ti, en la que declare bajo su responsabilidad:
- Que no actúa como empresario o profesional en esta obra.
- Que usa la vivienda para su uso particular.
- Que la vivienda se terminó (o se rehabilitó) hace al menos dos años.
No hay modelo oficial de Hacienda. Te dejamos uno listo para firmar: declaración del cliente en Word · en PDF. Si con esa declaración se deja de pagar el IVA que tocaba, el cliente puede acabar como responsable solidario de la deuda (el mismo artículo 26, que remite al artículo 87 de la Ley).
En la factura, además de los datos de siempre, la AEAT indica que conste el coste de los materiales o que no pasa del 40 % de la base; una consulta de la DGT (V1721-24) lo ve opcional. Lo prudente es ponerlo, por ejemplo: «IVA al 10 % (art. 91.Uno.2.10.º Ley 37/1992). Materiales aportados: 2.100 €, inferiores al 40 % de la base».
Si te equivocas de tipo, haz una factura rectificativa y reclama o devuelve la diferencia al cliente, en general dentro de los cuatro años siguientes (art. 89 de la Ley del IVA). Si el error lo descubre Hacienda en una comprobación, ese mismo artículo pone límites a repercutirlo después.
Preguntas frecuentes sobre el IVA en reformas
¿Una reforma de vivienda lleva IVA del 10 o del 21 %?
Del 10 % si te la encarga un particular que usa la vivienda para él (o una comunidad de propietarios), la vivienda tiene al menos dos años y el material que aporta quien hace la obra no supera el 40 % de la base. Si no, del 21 %.
¿Cómo se calcula el 40 % de materiales?
Se divide lo que le cuesta el material a quien hace la obra entre lo que cobra sin IVA. Si sale 40 % o menos, cumple; si sale más, toda la obra va al 21 %.
¿Qué IVA lleva una reforma de cocina?
Normalmente el 21 %, porque los muebles instalados cuentan como material y suelen pasar del 40 %. Los electrodomésticos van siempre al 21 %.
¿Qué IVA lleva una reforma de baño?
El 10 % si el cliente es particular, la vivienda tiene al menos dos años y el material no pasa del 40 % de la base. Si no, el 21 %.
¿La obra de una piscina va al 10 %?
No. Para Hacienda la piscina no es parte de la vivienda, así que hacerla o repararla va al 21 %.
¿Qué IVA paga un autopromotor que se construye su casa?
El 10 % en lo que contrata directamente con cada contratista para construir la vivienda. La piscina, los electrodomésticos y los honorarios del arquitecto van al 21 %.
¿Qué tiene que firmar el cliente para aplicar el 10 %?
Una declaración escrita en la que diga que no actúa como empresario, que usa la vivienda para su uso particular y que tiene al menos dos años, según el artículo 26 del Reglamento del IVA.
¿Qué cambia en el IVA de las reformas desde diciembre de 2026?
Si se convalida el Real Decreto-ley 29/2026, desde el 1 de diciembre el 10 % se amplía a las viviendas alquiladas como vivienda habitual y la obra tendrá que cobrarse por banco.
Tu Negocio Top. En el marketing por internet desde 2007 y, como tú, con negocios de servicios propios. Este artículo está revisado con la normativa oficial a 24/10/2026; para tu caso concreto, confírmalo siempre con tu gestoría.
Fuentes comprobadas el 23 y 24/10/2026: Ley 37/1992 del IVA (arts. 20, 89 y 91), Reglamento del IVA (art. 26), Real Decreto-ley 29/2026, preguntas frecuentes y novedades 2026 de la Agencia Tributaria, y consultas vinculantes de la DGT citadas en cada caso.
Puedes reproducir este contenido y el esquema citando la fuente con un enlace a tunegociotop.es.
¿Tienes una empresa de reformas y te cuesta que te encuentren en Google? Revisamos tu web y tu ficha y te decimos qué arreglar primero.