Tienes que mandar una factura hoy y no tienes programa de facturación. Buscas una plantilla de factura en Excel y te piden el correo, o te bajas una que no calcula el IVA, o no sabes si te falta algún dato. Aquí tienes una plantilla de factura gratis en Excel, Word y PDF, sin dar tu correo, y te explicamos qué tiene que llevar para que sea válida.
Descárgala aquí: plantilla de factura en Excel · plantilla de factura en Word · plantilla de factura en PDF.
Aviso: guía práctica, no asesoramiento fiscal. Datos comprobados en el BOE y en la Agencia Tributaria el 23/10/2026. Ante cualquier duda con tu caso, confírmalo con tu gestoría.
Índice
- Qué trae cada plantilla
- Cómo rellenarla en cinco minutos
- Datos obligatorios de una factura
- Factura completa o simplificada (tique)
- Qué IVA y qué retención poner
- Ejemplos de facturas con números
- Numeración y series
- Cómo rectificar una factura
- Errores que salen caros
- Factura electrónica y Verifactu
- Las dudas más frecuentes
Plantilla de factura en Excel, Word y PDF: qué trae cada una
| Formato | Qué hace | Para quién |
|---|---|---|
| Excel (.xlsx) | Calcula solo la base, el IVA (21, 10, 4 o 0 %) y la retención de IRPF (sin retención, 15, 7 o 1 %) con desplegables. Las fórmulas están protegidas. Trae una segunda hoja para facturas con inversión del sujeto pasivo. | Quien quiere que las cuentas salgan solas |
| Word (.docx) | La misma factura con los mismos campos, para escribir a mano los importes. También con la página de inversión del sujeto pasivo. | Quien prefiere escribir en Word |
| La misma plantilla lista para imprimir y rellenar a bolígrafo. | Quien hace la factura en la furgoneta o en la obra |
Las tres se descargan sin formularios ni correo. Y como el Excel no lleva macros ni genera libros de IVA, sirve solo para hacer e imprimir facturas, que es justo el uso que Hacienda dice que no entra en Verifactu (lo explicamos más abajo).
Cómo rellenar tu modelo de factura de autónomo en cinco minutos
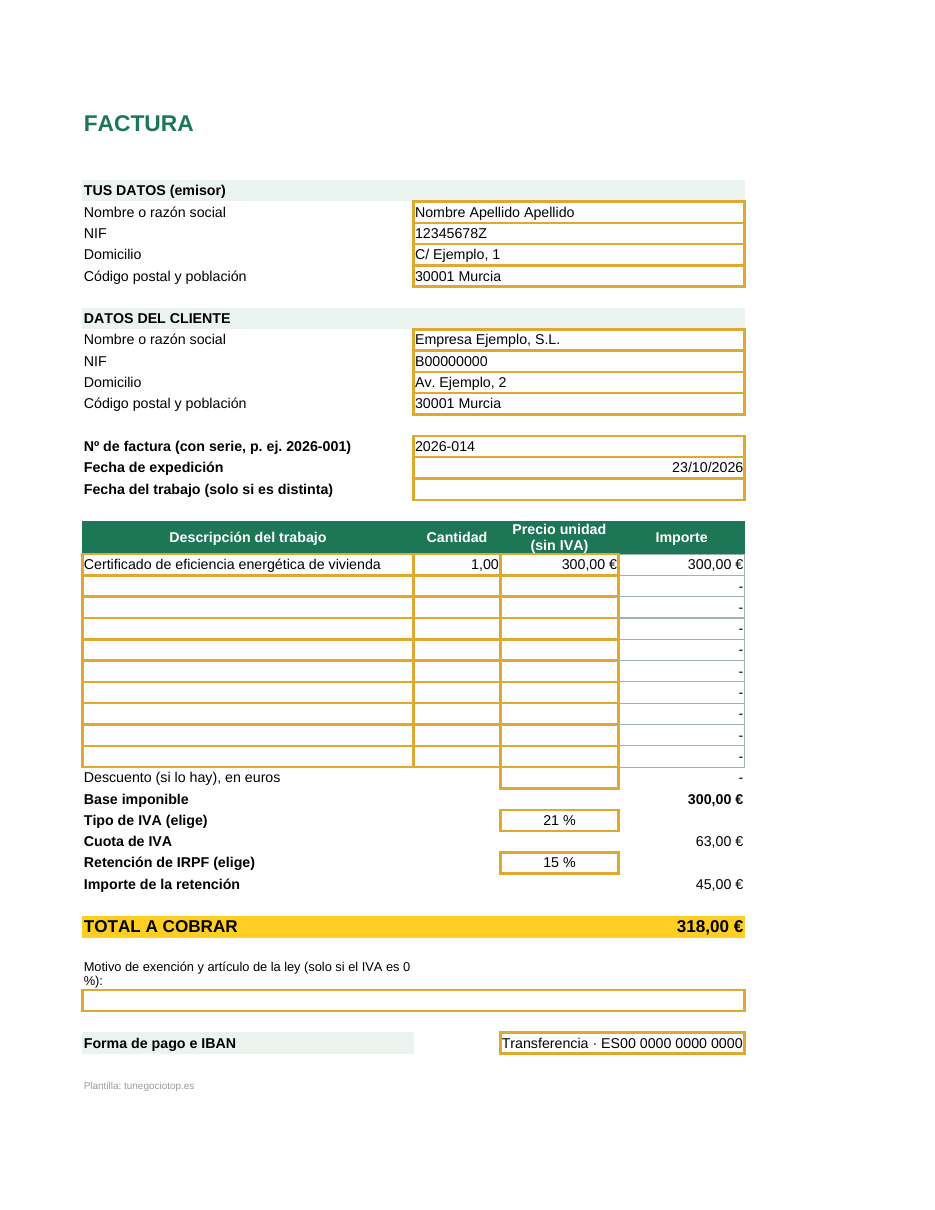
- Tus datos y los del cliente: nombre o razón social, NIF y domicilio de los dos.
- Número y fechas: el número siguiente de tu serie (por ejemplo, 2026-014), la fecha de hoy y, si el trabajo se hizo otro día, la fecha del trabajo.
- Las líneas del trabajo: qué hiciste, cuántas unidades y a qué precio. El Excel multiplica solo.
- El IVA y la retención: elígelos en los desplegables. Si dudas, mira esta tabla.
- Forma de pago: transferencia con tu IBAN, efectivo o lo que acuerdes con tu cliente. Guarda una copia y envíala.
Datos obligatorios de una factura (artículo 6 del Reglamento de facturación)
Lo que tiene que llevar una factura completa lo dice el artículo 6 del Real Decreto 1619/2012. Si falta alguno, la factura no es correcta y hay que rectificarla. Estos son los que te afectan casi siempre:
| Dato | Qué poner | Ejemplo |
|---|---|---|
| Número y serie (letra a) | Número correlativo dentro de cada serie | 2026-014 |
| Fecha de expedición (letra b) | El día que haces la factura | 23/10/2026 |
| Nombre o razón social (letra c) | Tuyo y del cliente, completos | Nombre y apellidos, o «Reformas Ejemplo, S.L.» |
| NIF (letra d) | El tuyo y, en operaciones en España, también el del cliente | El DNI con letra o el CIF |
| Domicilio (letra e) | El tuyo y el del cliente | Calle, número, CP y población |
| Descripción (letra f) | Lo que hiciste, con precio unitario sin IVA y descuentos si los hay | Reparación de fuga en un bar, 1 ud., 60 € |
| Tipo de IVA (letra g) | El porcentaje aplicado | 21 % |
| Cuota de IVA (letra h) | El IVA en euros, por separado | 12,60 € |
| Fecha de la operación (letra i) | Solo si es distinta de la de la factura | Trabajo del 15/10/2026 |
| Mención de exención (letra j) | Si la operación está exenta, el artículo de la ley que lo dice | «Exenta, art. 20.Uno… Ley 37/1992» |
| «Inversión del sujeto pasivo» (letra m) | Si el IVA lo declara el cliente | Obras entre empresas de construcción |
Inserta esta tabla en tu web
Copia este código y pégalo en un bloque HTML de tu página:
El mismo artículo tiene más menciones para casos especiales (régimen de agencias de viajes, bienes usados, criterio de caja…). Si no haces esas operaciones, no te afectan.
Factura completa o factura simplificada (tique): cuándo vale cada una
La factura simplificada es el antiguo «tique». Según el artículo 4 del Reglamento de facturación, puedes usarla en estos casos:
- Hasta 400 euros, IVA incluido, en cualquier operación.
- Hasta 3.000 euros, IVA incluido, en algunas actividades: ventas al por menor, servicios a domicilio del consumidor, hostelería, peluquerías, transporte de personas, aparcamientos y otras de la lista.
- Cuando tengas que hacer una factura rectificativa.
Lleva menos datos (artículo 7): número, fecha, tu NIF y nombre, qué vendes, el tipo de IVA y el total. Pero si el cliente es una empresa o autónomo que quiere deducirse el IVA, tiene que constar también su NIF, su domicilio y la cuota de IVA por separado (art. 7.2). Y si el trabajo se hizo otro día, la fecha del trabajo. Por eso, a empresas, lo práctico es hacer siempre factura completa, que es la de nuestra plantilla.
Qué IVA y qué retención de IRPF poner en la factura
El IVA general es el 21 % (artículo 90 de la Ley del IVA), y hay tipos reducidos del 10 % y del 4 % para casos concretos (artículo 91). Ojo con las reformas de vivienda para particulares: con algunos requisitos van al 10 % (art. 91.Uno.2.10.º); lo explicamos en la guía del IVA en reformas de vivienda. Si quieres comprobar las cuentas, usa nuestra calculadora de IVA.
La retención de IRPF depende de quién eres tú y de quién te paga:
| Tu caso | Retención | Fuente |
|---|---|---|
| El cliente es un particular | Sin retención | Solo retienen empresas, autónomos que pagan por su actividad, comunidades de propietarios y otras entidades (art. 76 del Reglamento del IRPF) |
| Profesional (arquitecto técnico, diseñador, asesor…) que factura a una empresa o autónomo | 15 % | Art. 95.1 del Reglamento del IRPF |
| Profesional en el año de alta y los dos siguientes, sin actividad profesional el año anterior | 7 % | Art. 95.1; tienes que comunicárselo por escrito al cliente |
| Oficio en módulos (estimación objetiva: pagas por módulos, no por lo que ganas) en las actividades de la lista | 1 % | Art. 95.6 del Reglamento del IRPF |
| Oficio (fontanero, electricista, albañil…) en estimación directa (pagas por ingresos menos gastos) | Sin retención | Es actividad empresarial, no profesional: el 15 % del art. 95.1 no se aplica |
Inserta esta tabla en tu web
Copia este código y pégalo en un bloque HTML de tu página:
Si no tienes claro si tu actividad es profesional o empresarial, mira tu epígrafe de alta en Hacienda o pregúntalo a tu gestoría antes de facturar.
Ejemplos de facturas con números
Son los mismos casos con los que hemos probado el Excel; puedes meterlos y comprobar que salen igual. La cuenta siempre es base + IVA − retención.
| Caso | Base | IVA | Retención | Total a cobrar |
|---|---|---|---|---|
| Fontanero a un bar: 2 h a 45 € + un grifo de 60 € | 150,00 € | 21 %: 31,50 € | Sin retención | 181,50 € |
| Arquitecto técnico a una empresa: certificado energético | 300,00 € | 21 %: 63,00 € | 15 %: 45,00 € | 318,00 € |
| El mismo, en su primer año de actividad | 300,00 € | 21 %: 63,00 € | 7 %: 21,00 € | 342,00 € |
| Subcontrata de obra con inversión del sujeto pasivo | 8.000,00 € | No se repercute | Sin retención (o 1 % si va por módulos: 80,00 €) | 8.000,00 € (o 7.920,00 €) |
Cuándo una obra va sin IVA lo explicamos en la guía de la inversión del sujeto pasivo; aquí solo tienes la hoja ya preparada para hacerla.
Numeración y series de las facturas
- Numeración correlativa: dentro de cada serie, los números van seguidos y sin huecos (art. 6.1.a). Si una factura sale mal, no la borres: se rectifica.
- Series separadas: puedes tener varias si hay motivo, por ejemplo por establecimientos o por tipos de trabajo distintos. Una forma sencilla es poner el año delante: 2026-001, 2026-002…
- Serie obligatoria aparte para las facturas rectificativas (por ejemplo, R2026-001).
Cómo rectificar una factura
Hay que hacer una factura rectificativa cuando a la factura le falta un dato obligatorio o cuando el IVA se calculó mal, entre otros casos (artículo 15 del Reglamento de facturación). La regla práctica:
- No modifiques ni borres la factura original.
- Haz una nueva factura en la serie de rectificativas.
- Indica que es rectificativa, a qué factura corrige y qué cambia.
- Hazla en cuanto te des cuenta, y siempre antes de cuatro años desde que se devengó el IVA, que en la práctica suele ser desde la fecha del trabajo (art. 15.3).
Errores en las facturas que salen caros
- No hacer factura: es infracción grave con multa del 2 % de las operaciones, o 300 euros por operación si no se sabe el importe (art. 201.2.b de la Ley General Tributaria).
- Facturas con requisitos mal: falta de datos, numeración con huecos, no rectificar a tiempo… multa del 1 % de las operaciones afectadas (art. 201.2.a).
- Facturas con datos falsos: infracción muy grave, con multa del 75 % del importe (art. 201.3).
- Poner retención cuando no toca (o al revés): el cliente te paga de menos o de más y hay que corregirlo con él, normalmente con una factura rectificativa.
- Olvidar el NIF del cliente en una factura completa: la factura queda incompleta (art. 6.1.d) y hay que rectificarla.
Factura electrónica obligatoria y Verifactu: qué hay a 23/10/2026
Son dos obligaciones distintas, y las dos están en marcha. Esto es lo que dice la fuente oficial a 23 de octubre de 2026:
| Obligación | A quién | Fecha vigente | Fuente |
|---|---|---|---|
| Verifactu: programas de facturación adaptados | Empresas que pagan el Impuesto sobre Sociedades | Antes del 1 de enero de 2027 | AEAT, Real Decreto-ley 15/2025 |
| Verifactu: programas de facturación adaptados | Resto (autónomos incluidos) | Antes del 1 de julio de 2027 | AEAT, Real Decreto-ley 15/2025 |
| Factura electrónica entre empresas y autónomos | Más de 8 millones de euros de volumen de operaciones (lo facturado en el año anterior) | 6 de octubre de 2027 | AEAT, RD 238/2026 y Orden HAC/1028/2026 |
| Factura electrónica entre empresas y autónomos | Resto de empresarios y profesionales | 6 de octubre de 2028 | AEAT, RD 238/2026 y Orden HAC/1028/2026 |
Inserta esta tabla en tu web
Copia este código y pégalo en un bloque HTML de tu página:
Ojo, puede cambiar: el Ministerio de Hacienda publicó el 5 de octubre de 2026 una nota con la previsión de aplazar las obligaciones pendientes de Verifactu hasta octubre de 2028, para que coincidan con la factura electrónica de quienes facturan hasta 8 millones. A fecha de hoy es solo una previsión, no está aprobada; mientras tanto valen las fechas de la tabla. Todo el detalle, en Verifactu para autónomos, explicado.
¿Y tu plantilla en Excel o Word? Según las preguntas frecuentes de la AEAT, una hoja de cálculo o un procesador de texto no es un sistema de facturación si solo lo usas para meter los datos, expedir, imprimir y guardar facturas. Sí lo sería si, por ejemplo, programas una macro para sacar el libro registro de IVA. Cuando llegue la factura electrónica obligatoria, a empresas y autónomos tendrás que facturar en formato electrónico; Hacienda pondrá una solución pública gratuita para eso.
Preguntas frecuentes sobre la plantilla de factura
¿El modelo de factura de autónomo es gratis y sin dar el correo?
Sí. Las tres versiones, Excel, Word y PDF, se descargan directamente, sin registro, sin formularios.
¿Puedo hacer mis facturas en Excel o Word?
Sí, si llevan todos los datos obligatorios del artículo 6 del Reglamento de facturación. Según la AEAT, usarlos solo para hacer, imprimir y guardar facturas no los convierte en un sistema de facturación sujeto a Verifactu.
¿Qué datos tiene que llevar una factura?
Número y serie, fecha, nombre, NIF y domicilio tuyos y del cliente, descripción del trabajo, tipo y cuota de IVA, y la fecha del trabajo si es distinta. Hay menciones extra para casos especiales, como la inversión del sujeto pasivo.
¿Cuándo puedo hacer una factura simplificada?
Cuando el importe no pasa de 400 euros con IVA, o de 3.000 euros en algunas actividades como los servicios a domicilio del consumidor, y para las facturas rectificativas.
¿Tengo que poner retención de IRPF?
Solo si eres profesional y facturas a una empresa o autónomo (15 %, o 7 % los primeros años), o si vas por módulos en algunas actividades (1 %). A un particular no se le aplica retención.
¿Cómo numero mis facturas?
Con números seguidos y sin huecos dentro de cada serie, por ejemplo 2026-001, 2026-002. Las rectificativas van en una serie aparte.
¿Qué hago si una factura está mal?
No la borres ni la cambies. Haz una factura rectificativa en su serie, indicando qué factura corrige y qué cambia, antes de que pasen cuatro años.
¿Cuándo será obligatoria la factura electrónica para autónomos?
Entre empresas y profesionales, desde el 6 de octubre de 2028 para quien no supere los 8 millones de euros de volumen de operaciones, según el Real Decreto 238/2026 y la Orden HAC/1028/2026.
Tu Negocio Top. En el marketing por internet desde 2007 y, como tú, con negocios de servicios propios. Este artículo está revisado con la normativa oficial a 23/10/2026; para tu caso concreto, confírmalo siempre con tu gestoría.
Fuentes comprobadas el 23/10/2026: Reglamento de facturación (RD 1619/2012, arts. 4, 6, 7 y 15), Ley del IVA (arts. 90 y 91), Reglamento del IRPF (arts. 76 y 95), Ley General Tributaria (art. 201), Agencia Tributaria (Verifactu, preguntas frecuentes y factura electrónica) y nota del Ministerio de Hacienda del 05/10/2026.
Puedes reproducir este contenido y enlazar las plantillas citando la fuente con un enlace a tunegociotop.es.
¿Tienes un negocio y te cuesta que te encuentren en Google? Revisamos tu web y tu ficha y te decimos qué arreglar primero.